

Mục lục
Bộ Công Thương ký Quyết định 2174/QĐ-BCT ngày 7/9, áp thuế chống bán phá giá chính thức với gạch gốm, sứ ốp lát xuất xứ Ấn Độ ở mức 5,55% đến 45,30%. Quyết định có hiệu lực sau 15 ngày, tức từ 22/9/2026, và kéo dài 5 năm nếu không được gia hạn, thay đổi hay hủy bỏ. Vụ việc mã AD23 khởi xướng ngày 18/8/2025, đi trọn hơn một năm điều tra. Cơ quan điều tra kết luận ba ý: có bán phá giá, có đe dọa gây thiệt hại đáng kể cho ngành sản xuất trong nước, và hai điều đó có quan hệ nhân quả.
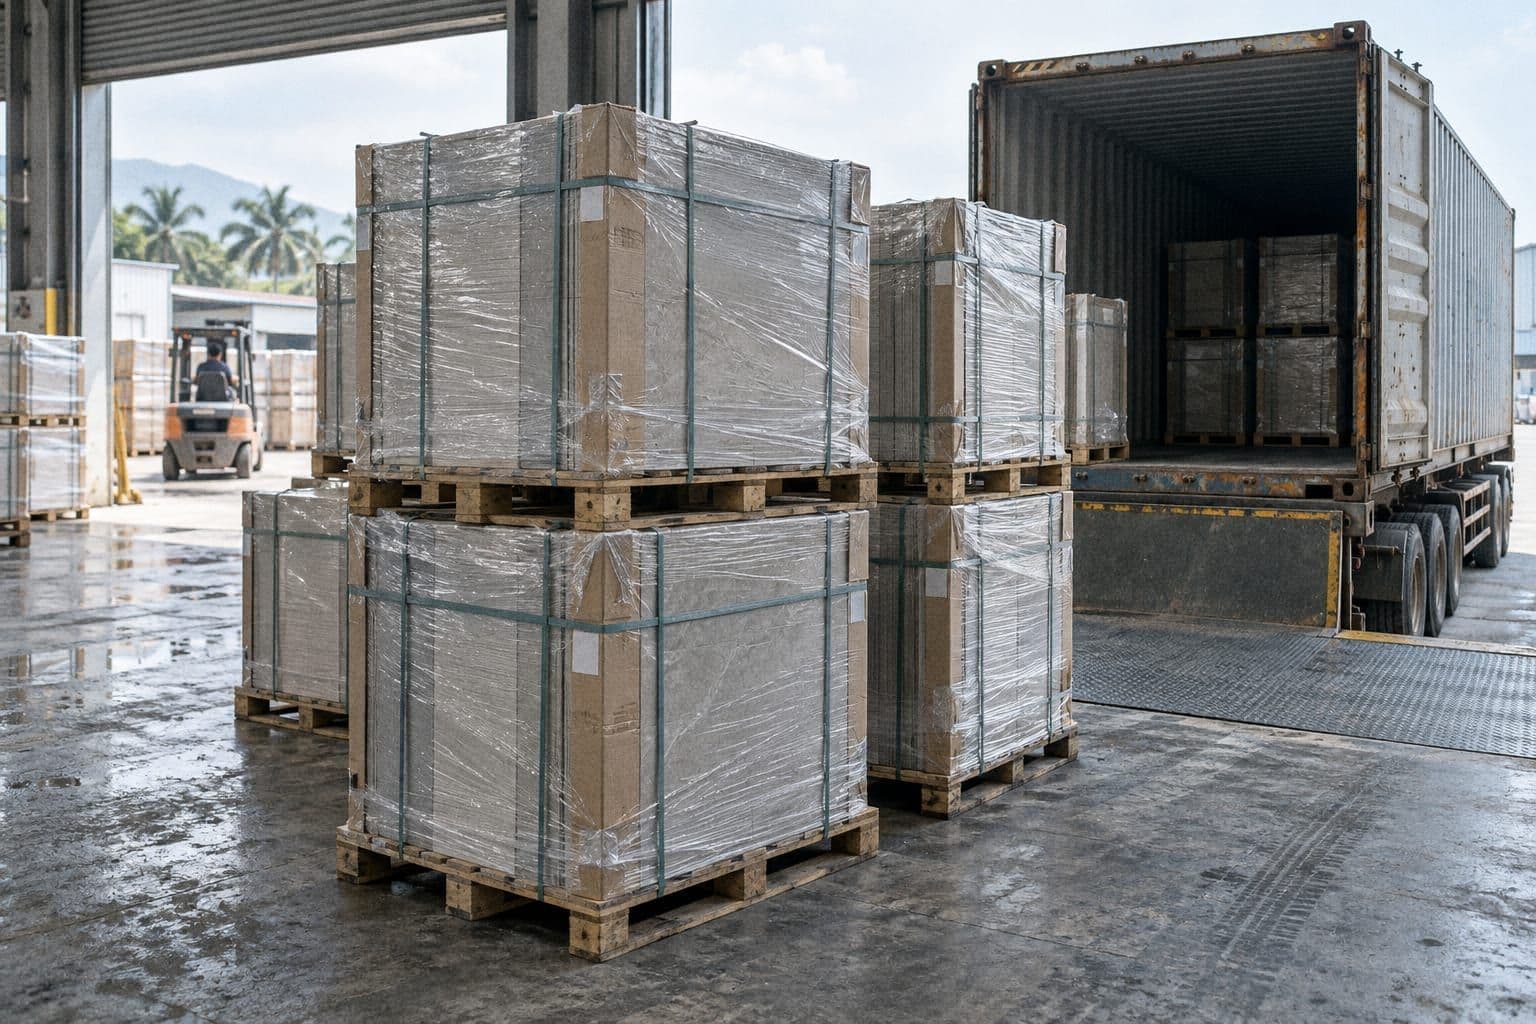
Tám mã HS chịu thuế chống bán phá giá gạch Ấn Độ
Phạm vi áp thuế gói trong tám mã: 6907.21.21, 6907.21.22, 6907.21.23, 6907.21.24, 6907.21.91, 6907.21.92, 6907.21.93 và 6907.21.94. Đó là gạch ốp tường, lát nền và loại tương tự có độ hút nước không quá 0,5% theo trọng lượng, trừ hàng thuộc nhóm 69.04, tức dòng gạch sứ mà showroom vẫn gọi là porcelain. Về nghiệp vụ, cần đối chiếu mô tả hàng hóa với tám mã HS trong Thông báo, không chỉ dựa vào mã nhà cung cấp ghi trên invoice. Nếu cần điều chỉnh mã đang khai, chủ hàng nên chuẩn bị căn cứ phân loại theo đặc tính thực tế của sản phẩm.
Bốn mức thuế, ba giấy tờ quyết định mức nào
Thuế chia theo nhà sản xuất, không cào bằng. Nhóm doanh nghiệp Ấn Độ được chọn mẫu điều tra nhận lần lượt 22,27%, 5,55% và 45,30% theo danh sách kèm quyết định. Doanh nghiệp không được chọn mẫu nhưng hợp tác trả lời bản câu hỏi điều tra chịu mức theo danh sách riêng, trong đó có 18,29%. Mọi tổ chức, cá nhân còn lại sản xuất, xuất khẩu từ Ấn Độ chịu mức trần 45,30%.
Hải quan xác định mức thuế cho từng lô qua ba bước. Bước một là chứng từ chứng nhận xuất xứ, C/O hoặc chứng từ tự chứng nhận xuất xứ theo các hiệp định: không nộp được, lô gạch chịu ngay 45,30%; nộp được chứng từ xuất xứ từ nước hoặc vùng lãnh thổ khác không phải Ấn Độ thì không phải nộp thuế này. Bước hai là giấy chứng nhận nhà sản xuất: thiếu giấy, tên không trùng danh sách hay mẫu khác bản đã đăng ký, mức 45,30% áp ngay. Bước ba, hải quan căn cứ hợp đồng mua bán và hóa đơn thương mại: tên nhà xuất khẩu phải trùng Cột 1 Mục 3 hoặc Cột 2 tương ứng theo hàng ngang với nhà sản xuất trong Thông báo để nộp mức thuế tương ứng; không khớp thì áp 45,30%.
Không nộp được chứng từ chứng nhận xuất xứ, lô gạch chịu ngay mức 45,30%.
Với hàng thuộc phạm vi áp thuế, chủ hàng cần đối chiếu cả nhà sản xuất, nhà xuất khẩu và bộ chứng từ, không chỉ mã HS. Về nghiệp vụ, khi mua qua công ty thương mại Ấn Độ, nên yêu cầu nhà cung cấp xác nhận nhà máy sản xuất và gửi giấy chứng nhận đúng mẫu để kiểm tra trước khi khai. Theo Mục 3 của Thông báo, tên nhà sản xuất phải khớp Cột 1; tên nhà xuất khẩu trên hợp đồng và invoice phải khớp Cột 1 hoặc Cột 2 tương ứng theo hàng ngang. Hồ sơ hợp lệ hưởng mức thuế tương ứng với cặp nhà sản xuất, nhà xuất khẩu đó, không mặc nhiên là 5,55%; thiếu hoặc không khớp chứng từ theo quy định thì áp 45,30%.
Tác động theo ngành hàng
Ngành gạch trong nước là bên khởi kiện. Chín doanh nghiệp đứng đơn ngày 2/7/2025 gồm VITTO, Á Mỹ, Thắng Cường, Thiên Hoàng, Viglacera Tiên Sơn, TASA, Prime Tiền Phong, CTH và HERA, đại diện cho ngành sản xuất trong nước.
Hồ sơ của nhóm này, Báo Đầu tư dẫn lại, vẽ đường đi của gạch Ấn Độ trong thời kỳ điều tra: lượng nhập tăng gấp 3,5 lần, giá trị từ 22 triệu USD lên 62 triệu USD. Kỳ gần nhất chạm gần 11,5 triệu m² trị giá hơn 73 triệu USD, tăng 14% về lượng và 18% về giá trị so với kỳ trước. Đơn giá nhập giảm lũy kế 13%, từ trên 180 nghìn đồng/m² giai đoạn 2021-2022 xuống 159 nghìn đồng/m² giai đoạn 2024-2025. Ở phân khúc gạch khổ lớn, đơn giá bán trong nước quay đầu giảm mạnh 20%. Thị phần doanh nghiệp trong nước tụt từ 86,5% xuống 81,4% rồi 80,6%.
Các số liệu cho thấy bối cảnh của kết luận về đe dọa gây thiệt hại. Theo Báo Đầu tư, Ấn Độ có công suất trên 2,9 tỷ m² mỗi năm. Hiệp hội Gốm sứ xây dựng Việt Nam dự báo giá trị nhập có thể chạm 100 triệu USD trong tương lai gần nếu không có biện pháp. Đây là dự báo được dẫn trong hồ sơ ngành, không phải kim ngạch đã ghi nhận; không nên suy từ công suất sản xuất sang lượng hàng chắc chắn sẽ xuất sang Việt Nam.
Phía nhập khẩu, người chịu thuế là nhà phân phối vật liệu xây dựng, nhà thầu và showroom đang lấy gạch sứ Ấn Độ làm dòng giá cạnh tranh. Để minh họa, giả sử trị giá tính thuế là 159 nghìn đồng/m², bằng đơn giá nhập được dẫn trong hồ sơ: nhân với 45,30% cho khoản thuế chống bán phá giá khoảng 72 nghìn đồng/m²; nhân với 5,55% cho khoản thuế chưa tới 9 nghìn đồng/m². Phép tính này chưa gồm thuế nhập khẩu và VAT, không thay cho việc xác định trị giá và mức thuế thực tế của từng lô. Bộ phận mua hàng nên đối chiếu mức thuế theo đúng cặp nhà sản xuất, nhà xuất khẩu trước khi chốt giá vốn.
Lịch một năm của vụ AD23 và những cửa còn mở
Hồ sơ yêu cầu nộp ngày 2/7/2025. Bộ Công Thương khởi xướng điều tra bằng Quyết định 2333/QĐ-BCT ngày 18/8/2025, cho các bên liên quan đăng ký qua hệ thống TRAV Online tới 7/11/2025. Quyết định áp thuế chính thức ra ngày 7/9/2026, hiệu lực 22/9, áp 5 năm. Mức thuế không đóng băng suốt 5 năm đó: các bên có thể nộp hồ sơ đề nghị rà soát, và Bộ Công Thương xem xét điều chỉnh.
Cửa thứ hai là miễn trừ. Theo thông tin Thương Gia dẫn về Thông tư 26/2025/TT-BCT, nhà nhập khẩu có thể nộp hồ sơ qua cổng dịch vụ công trực tuyến của Bộ Công Thương. Diện xem xét gồm trường hợp trong nước không sản xuất được, hoặc hàng có đặc điểm khác biệt và không thể được thay thế bởi sản phẩm trong nước. Miễn trừ xét theo từng hồ sơ, không tự động.
Mốc hiệu lực cần dùng để rà hồ sơ là ngày 22/9/2026. Với các lô cập cảng quanh ngày này, nên đối chiếu lịch tàu và ngày mở tờ khai thực tế, thay vì chỉ nhìn ETA. Khi rà soát nghĩa vụ thuế, chủ hàng cần kiểm tra đồng thời chứng từ xuất xứ và giấy chứng nhận nhà sản xuất của từng lô.
Checklist hồ sơ theo mốc hiệu lực 22/9/2026
- Rà mã HS đang khai của toàn bộ gạch nhập từ Ấn Độ, đối chiếu với tám mã 6907.21.21 đến 6907.21.94.
- Hỏi nhà cung cấp nhà máy sản xuất là ai; đối chiếu nhà sản xuất ở Cột 1 và nhà xuất khẩu ở Cột 1 hoặc Cột 2 tương ứng theo hàng ngang tại Mục 3 Thông báo kèm Quyết định 2174/QĐ-BCT để xác định mức thuế.
- Đưa C/O hoặc chứng từ tự chứng nhận xuất xứ và giấy chứng nhận nhà sản xuất đúng mẫu đã đăng ký vào bộ chứng từ bắt buộc của từng lô, ghi thẳng vào hợp đồng mua.
- Mua qua công ty thương mại: tên trader trên hợp đồng và invoice phải khớp Cột 1 hoặc Cột 2 tương ứng theo hàng ngang với nhà sản xuất; chỉ có tên ở dòng khác trong danh sách chưa đủ, không khớp thì áp 45,30%.
- Lô cập cảng quanh mốc 22/9/2026: rà ngày mở tờ khai thực tế và hồ sơ thuế, không chỉ dựa vào ETA.
- Có căn cứ xin miễn trừ: chuẩn bị hồ sơ theo Thông tư 26/2025/TT-BCT, nộp qua cổng dịch vụ công của Bộ Công Thương.
- Tính lại giá vốn theo mức thuế thực tế của từng nhà cung cấp trước khi chốt đơn hàng quý 4.
Homexim làm khai báo hải quan và chứng từ cho hàng nhập khẩu, gồm rà mã HS trước khi mở tờ khai và đối chiếu bộ chứng từ của từng lô với yêu cầu của biện pháp phòng vệ thương mại đang áp. Đang nhập gạch từ Ấn Độ thì gửi mã HS, tên nhà sản xuất và tên nhà xuất khẩu để đối chiếu với danh sách kèm Quyết định 2174 trước khi lô kế tiếp mở tờ khai.
Nguồn tham khảo
- Bộ Công Thương: Áp dụng thuế chống bán phá giá chính thức đối với một số sản phẩm gạch gốm, sứ ốp lát có xuất xứ từ Ấn Độ
- Báo Xây dựng: Áp thuế chống bán phá giá chính thức với gạch gốm, sứ ốp lát xuất xứ từ Ấn Độ
- Doanh nghiệp Hội nhập: Gạch ốp lát Ấn Độ chịu thuế chống bán phá giá đến 45,3%
- Thương Gia: Gạch ốp lát Ấn Độ chịu thuế chống bán phá giá 45,30%
- VietnamPlus: Bộ Công Thương áp thuế chống bán phá giá với một số sản phẩm gạch ốp lát Ấn Độ
- Bộ Công Thương: Quyết định điều tra áp dụng biện pháp chống bán phá giá đối với một số sản phẩm gạch gốm, sứ ốp lát nhập khẩu từ Ấn Độ
- VietnamPlus: Bộ Công Thương điều tra chống bán phá giá gạch gốm, sứ ốp lát từ Ấn Độ
- Báo Đầu tư: Doanh nghiệp đề nghị áp thuế chống bán phá giá gạch, sứ ốp lát nhập từ Ấn Độ
Dịch vụ liên quan: Khai báo hải quan